
અંબાણી-અદાણી કે ઉદ્યોગપતિઓ પોતાની બેંક શા માટે નથી ખોલી શકતા...?
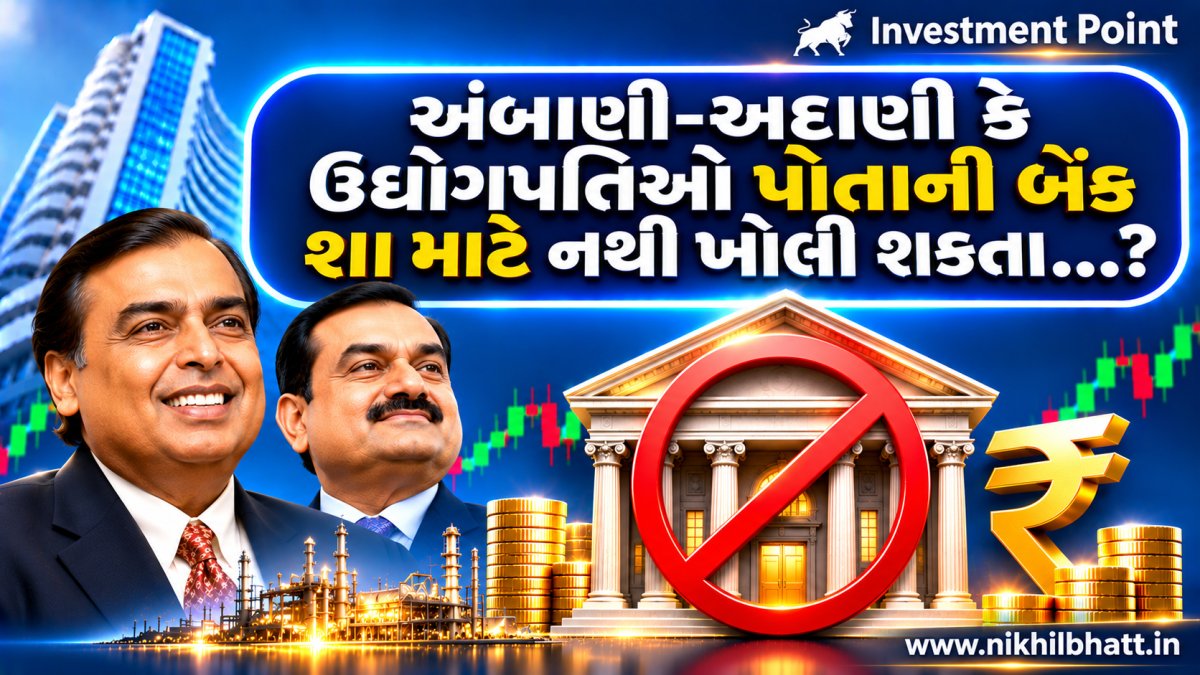
અંબાણી-અદાણી કે ઉદ્યોગપતિઓ પોતાની બેંક શા માટે નથી ખોલી શકતા...?
ભારતના સૌથી ધનિક અને પ્રભાવશાળી ઉદ્યોગપતિઓ જેવા કે મુકેશ અંબાણી કે ગૌતમ અદાણી પાસે અબજો ડોલરની સંપત્તિ છે. તેઓ ટેલિકોમ, રિટેલ, એનર્જી અને પોર્ટ્સ જેવા ક્ષેત્રોમાં વર્ચસ્વ ધરાવે છે, પરંતુ જ્યારે ‘બેંક’ શરૂ કરવાની વાત આવે છે ત્યારે રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) ના દરવાજા તેમના માટે બંધ થઈ જાય છે. દેશના આર્થિક વિકાસ માટે જરૂરી ધિરાણ અને સામે કરોડો સામાન્ય નાગરિકોની બચતની સુરક્ષા વચ્ચેનો આ વિવાદ ભારતની બેંકિંગ પ્રણાલીનો સૌથી વધુ ચર્ચાસ્પદ વિષય છે.
આ નિર્ણય પાછળનું મુખ્ય આર્થિક કારણ 'કનેક્ટેડ લેન્ડિંગ' નો મોટો ભય છે. કોમર્શિયલ બેંકો પોતાના પૈસાથી નહીં, પરંતુ સામાન્ય નાગરિકોની બચતથી ચાલે છે. જો અંબાણી કે અદાણી પોતાની બેંક શરૂ કરે, તો સામાન્ય લોકોની બચતના નાણાં પોતાની જ અન્ય કંપનીઓ જેવી કે નવી રિફાઇનરી, પોર્ટ્સ કે ટેલિકોમ પ્રોજેક્ટ્સમાં ઓછી તપાસ અને પૂરતી ચકાસણી વગર ડાયવર્ટ થવાનું જોખમ રહે છે. આ પરિસ્થિતિ બેંકિંગના મૂળભૂત નિયમો અને પ્રમોટરના સ્વાર્થ વચ્ચે સીધો સંઘર્ષ ઊભો કરે છે.
બીજું મહત્વનું પાસું 'Systemic Risk' અને દેશની નાણાકીય અસ્થિરતાનું છે. મોટા કોર્પોરેટ ગૃહો દેશની અર્થવ્યવસ્થામાં ખૂબ મોટો ભાગ ભજવે છે. જો કોઈ ઉદ્યોગપતિના મૂળ વ્યાપારમાં મોટું નુકસાન થાય અને તે જ ગ્રૂપની પોતાની બેંક પણ હોય, તો બેંક પણ તેની સાથે ડૂબી શકે છે. આનાથી આખી દેશની બેંકિંગ પ્રણાલી પરથી સામાન્ય જનતાનો વિશ્વાસ ઉઠી જાય છે.
ઇતિહાસ તરફ નજર કરીએ તો ૧૯૬૯ પહેલાં ભારતમાં ખાનગી ઉદ્યોગગૃહો જ બેંકો ચલાવતા હતા, જે સમયે બેંકના નાણાં માત્ર મોટા ઉદ્યોગોને જ મળતા હતા અને ખેડૂતો કે નાના વેપારીઓને ધિરાણ મળતું નહોતું, જેના કારણે જ ઇન્દિરા ગાંધી સરકારે ૧૪ મુખ્ય બેંકોનું રાષ્ટ્રીયકરણ કર્યું હતું.
કોમર્શિયલ બેંક અને NBFC વચ્ચેના તફાવતને સમજીએ તો મુકેશ અંબાણી પાસે Jio Financial Services જેવી કંપની છે, પરંતુ તે એક NBFC છે અને કોમર્શિયલ બેંક નથી. કોમર્શિયલ બેંકો સામાન્ય લોકો પાસેથી સેવિંગ્સ કે કરન્ટ એકાઉન્ટ (CASA) દ્વારા સસ્તા નાણાં સ્વીકારી શકે છે અને દેશની સીધી પેમેન્ટ સિસ્ટમ ચલાવે છે, જેમાં સામાન્ય જનતાની થાપણો સીધી જોખમમાં હોય છે. તેની સામે Jio Financial જેવી NBFC સામાન્ય જનતા પાસેથી સેવિંગ્સ કે કરન્ટ ડિપોઝિટ સ્વીકારી શકતી નથી. NBFCs પોતાના ધિરાણ માટે બોન્ડ્સ, શેરમૂડી કે અન્ય બેંકો પાસેથી લોન મેળવે છે, જેના કારણે તેમાં થતું જોખમ માત્ર તેમના શેરધારકો પૂરતું જ સીમિત રહે છે, સામાન્ય ડિપોઝિટર્સ સુધી પહોંચતું નથી.
કાનૂની અને નિયમનકારી ફ્રેમવર્કની વાત કરીએ તો Banking Regulation Act, 1949 હેઠળ RBI ને બેંકિંગ લાયસન્સ આપવા અને રદ કરવાનો સંપૂર્ણ અધિકાર છે, જેનો મુખ્ય ઉદ્દેશ્ય જમાકર્તાઓ ના હિતોનું રક્ષણ કરવાનો છે. આ કાયદાની કલમ ૨૦ અનુસાર બેંક તેના પોતાના ડિરેક્ટર્સ કે સંકળાયેલી કંપનીઓને અસુરક્ષિત ધિરાણ આપી શકતી નથી, કારણ કે જ્યારે એક જ જૂથ ધિરાણ લેનાર (Borrower) અને ધિરાણ આપનાર (Lender) બંને બને ત્યારે પારદર્શિતા જાળવવી કાનૂની રીતે અત્યંત મુશ્કેલ બની જાય છે. જોકે વર્ષ ૨૦૨૦માં આરબીઆઈ ની એક ઇન્ટરનલ કમિટીએ કોર્પોરેટ્સને બેંકિંગ લાયસન્સ આપવા ભલામણ કરી હતી, પરંતુ પૂર્વ ગવર્નર રઘુરામ રાજન અને ઉર્જિત પટેલના કાનૂની અને આર્થિક વિરોધ બાદ આ નિર્ણય મુલતવી રાખવામાં આવ્યો હતો.
તો મિત્રો એક પ્રશ્ન એ પણ ઉભો થાય છે કે "શું કોર્પોરેટ્સને બેંકિંગ લાયસન્સ આપવું જોઈએ...?"
આ પ્રશ્ન પર બે મુખ્ય વિચારધારાઓ છે. એક તરફ માંગ કરવામાં આવે છે કે ભારત જેવા ઝડપથી વિકસતા દેશમાં ઇન્ફ્રાસ્ટ્રક્ચર માટે વિશાળ મૂડી, ટેકનોલોજી અને નેટવર્ક ધરાવતા કોર્પોરેટ્સ બેંકિંગ સેવાઓ ઝડપથી પહોંચાડી શકે છે. પરંતુ બીજી તરફ, આરબીઆઈ અને નાણાકીય નિષ્ણાતો વિરોધ કરે છે કારણ કે 'કનેક્ટેડ લેન્ડિંગ' અને સેલ્ફ-ડીલિંગના કારણે ભૂતકાળમાં વૈશ્વિક સ્તરે મોટા કૌભાંડો સામે આવ્યા છે, જે સામાન્ય નાગરિકોની રોજીંદી બચત માટે અત્યંત જોખમી સાબિત થઈ શકે છે.
સામાન્ય રોકાણકારો અને ડિપોઝિટર્સ માટે આ કડક નિયમો અત્યંત મહત્વના છે કારણ કે તેનાથી તમારી બચત કે એફડી (FD) ના નાણાં સંપૂર્ણ સુરક્ષિત રહે છે. શેડ્યૂલ કોમર્શિયલ બેંકોમાં જમા રકમ પર DICGC હેઠળ ₹૫ લાખ સુધીનું કાનૂની વીમા કવચ મળે છે.
શેરબજારના રોકાણકારોએ પણ Jio ફાઇનાન્શિયલ સર્વિસિસ કે અન્ય કોર્પોરેટ NBFCs માં રોકાણ કરતી વખતે તેમના લોન પોર્ટફોલિયો અને ગવર્નન્સ (પારદર્શિતા) ચકાસવી જોઈએ, જ્યારે બેંકિંગ ક્ષેત્રમાં નિયમોનું ચુસ્ત પાલન કરતી સ્વતંત્ર બેંકો લાંબા ગાળે વધુ સ્થિરતા આપે છે એ પણ ના ભૂલવું જોઈએ...!!!
ડિસ્ક્લેમર: આ લેખ માત્ર રોકાણકાર શિક્ષણ અને નાણાકીય જાગૃતિના હેતુથી પ્રકાશિત કરવામાં આવ્યો છે.
Disclaimer :
Investments in the securities market are subject to market risks. All content and Index / securities mentioned are strictly for educational and journalistic purposes and do not constitute personalized buy, sell, or hold investment recommendations, Please read all related documents and full disclosures at nikhilbhatt.in before investing.